Viele Unternehmen versuchen, Neukunden dadurch zu gewinnen, dass sie am
Anfang sehr geringe Preise fordern, die sich dann aber – z. B.
nach einem Jahr – kräftig erhöhen. Wichtig aus Sicht der Unternehmen ist, dass eine längere Laufzeit verpflichtend wird, damit sie die Verluste der Startphase wieder ausgleichen können.
Als Beispiel sei ein konkreter
Internetvertrag betrachtet. Im ersten Jahr werden 19,95 € pro Monat fällig, im zweiten Jahr dann aber 49,95 € pro Monat. Die Mindestvertragsdauer beträgt 24 Monate. Mit dem Preis aus Phase 1 wird geworben, wobei die Kosten ab Monat 13 weniger deutlich angegeben wurden. Der sorglose Kunde soll denken, dass er sich die monatlichen 19,95 € leisten kann, ohne an Phase 2 zu denken.
Noch drastischer ist das Angebot eines Internetanbieters, der Glasfaseranschlüsse für Privatpersonen anbietet. Nach einer ersten Phase von 6 Monaten mit einer Monatsrate von 19,99 € folgt eine unlimitierte Phase 2 mit 109,99 € pro Monat. Eine erste Kündigung ist nach 24 Monaten möglich.
Im Unternehmensbereich gibt es ebenfalls Angebote, bei denen die ersten Raten niedriger sind oder sogar zunächst ganz wegfallen (
sog. Holidays). Dies gibt es z. B. für Drucker oder Kopierer. Auch die Gebühren für professionelle KI Angebote sind teilweise gestuft, wobei der Anfang sogar ohne Monatsgebühren laufen kann.
In solchen Angeboten kommt im wahrsten Sinne des Wortes das dicke Ende am Schluss, also in der letzten Phase. Gerade wenn verschieden strukturierte Angebote vorliegen, ist zu fragen,
wie zu vergleichen ist.
Grundlage der Kalkulationen
Der Grundgedanke der Kalkulationen liegt darin, dass
alle Zahlungen vergleichbar gemacht werden müssen, indem sie verzinslich auf einen einheitlichen Vergleichspunkt bezogen werden. Ein alternativer weiterführender Ansatz besteht darin, dass alle einheitlichen Zeitpunkte eine gleiche Zahlung verzinslich enthalten, also eine durchschnittliche Monatsrate unter Berücksichtigung von Zinseffekten.
Noch weiter kann man gehen, wenn man die
modifizierte dynamische Stückkostenrechnung einsetzt, bei der die Raten z. B. jeden Monat um einen bestimmten Prozentsatz steigen oder fallen. Dazu sei aber an dieser Stelle nur auf die Literatur verwiesen (vgl. dazu Hoberg (2014), S. 1817 ff.).
Wenn die Zahlungen in etwa regelmäßig auftreten – entweder gesamt oder pro Phase -, können Barwertfaktoren eingesetzt werden. Es wird angenommen, dass die einzelnen Zahlungen jeweils am Monatsende anfallen, was dann aber erweitert werden kann auf den Fall der Vorschüssigkeit. Der nachschüssige Barwertfaktor BWFn ist wie folgt definiert (vgl. zu den Faktoren z. B. Hoberg (2020), S 1 ff., Götze, S. 76 ff.):
BWFn = (qtn -1) / (qtn * i) in €0 / €1;tn
BWFn = Barwertfaktor für nachschüssige Zahlungen
i = Kalkulationszinssatz pro Periode, z. B. monatlich
q = Periodenzinsfaktor 1+i, z. B. monatlich
tn = Anzahl Perioden, z. B. Anzahl Monate
Zur Steigerung der Klarheit werden erweiterte Einheiten verwendet. Danach hat eine Zahlung zum Zeitpunkt t nicht nur die Einheit €, sondern €
t (vgl. zu dieser genaueren Schreibweise Hoberg (2018), S. 468 ff.). Die für den nachschüssigen Barwertfaktor BWF verwendete Einheit “€
0 / €
1;tn” bedeutet, dass für jeden € der gleichmäßigen nachschüssigen Raten von t=1 bis t=tn ein bestimmter Betrag in t=0 resultiert.
Anzeige
Neben aktuellen Fach- und Arbeitsmarkt-Trends für Controller und neu eingegangene Fachbeiträge, informieren wir Sie über interessante Veranstaltungen und stellen Ihnen einzelne Software- Produkte im Detail vor. Werden Sie jetzt monatlich über neue Fachbeiträge, Controlling-Tools und News informiert! Zur Newsletter-Anmeldung >>
Der abgezinste Wert aller Raten, welcher der Barwertsumme BWS entspricht, ergibt sich, indem der Barwertfaktor BWF mit den gleichmäßigen Monatsraten MR multipliziert wird:
BWSn = BWFn * MRn in €0
BWS
n = Barwertsumme aller Ratten per t=0 in €
0
MR
n = Gleichmäßige nachschüssige Monatsrate in €
1;tn
Die Höhe des Barwertfaktors BWF hängt von der Länge des Planungszeitraums tn ab. Bei kurzen Laufzeiten z. B. über 2 Monate ist der Abzinsungseffekt nicht sehr hoch und kann häufig vernachlässigt werden, was natürlich nicht für Hochinflationsländer wie die Türkei gilt. Da kann schon eine einmonatige Verspätung einer Einzahlung schlimme Folgen habe. Wenn 2 Phasen betrachtet werden müssen, gibt es zwei Teilperioden mit der Länge t1 und t2. Dann lautet die Formel:
BWSn1+2 = BWFn1 * MRn1 + BWFn2 * MRn2 / qt1 in €0
BWS
n1+2 = Barwertsumme aller Raten aus Phase 1 und 2 per t=0 in €
0
MR
n1 = Gleichmäßige Monatsrate in Phase 1 in €
1;tn1
MR
n2 = Gleichmäßige Monatsrate in Phase 2 in €
tn1+1;tn1+tn2
t
1 = Länge der ersten Teilperiode
Die zweite Abzinsung bezieht die Zahlungen der zweiten Phase auf den Anfang der zweiten Phase (t=tn1), muss somit noch um die Zeitdauer der ersten Phase abgezinst werden, also durch q
t1 abgezinst werden. Die Kalkulationsweise sei anhand des obigen Beispiels für 2 Phasen à 12 Monate Laufzeit gezeigt.
Für die Berechnungen der Barwerte werden die oben vorgestellten Barwertfaktoren BWF eingesetzt. Sie sind auf 1 Euro Rate normiert. Für den 12-monatigen Ansatz erhält man bei einem effektiven Jahreszinssatz von 6% den Monatszinssatz iM von 0,4868% (= 0,004868). Damit ergeben sich die BWFs zu:
BWF
n1 (tn=12;i
M=0,4868%) = (1,004868
12 - 1) / (1,004868
12 * 0,004868)
= 11,63 in €
0 / €
1;12
Als Beispiel seien die 12 nachschüssige Monatsraten des ersten Beispiels mit je 19,95 €
1;12 betrachtet. Diese sind somit gerundet 231,99 €
0 wert:
BWS
n1 = 11,63 * 19,95 = 231,99 in €
0
Für die zweiten 12 Monate muss der Barwertfaktor um 12 Monate abgezinst werden, woraus ein Barwertfaktor per t=0 von 11,63 / 1,06 = 10,97 resultiert.
BWS
n2 = 10,97 * 49,95 = 547,98 in €
0
Damit beträgt die gesamte Barwertsumme 779,97 €
0. Diese Werte finden sich auch als Fall 1 in Abb. 1.
Mit diesem Wert können nun andere Preisstrukturen verglichen werden, wenn diese auch auf den Zeitpunkt t=0 bezogen wurden. Ohne Zinsen würde der Betrag 838,80 € betragen. Je nach zeitlicher Struktur der Zahlungen können sich die Barwertsummen deutlich unterscheiden.
Ungleiche Länge der Teilphasen
Unübersichtlicher ist die Situation, wenn die beiden Teilphasen unterschiedliche Längen aufweisen, auch wenn die Gesamtlänge gleich ist. Dies gilt für den Fall 2 in Abb. 1:
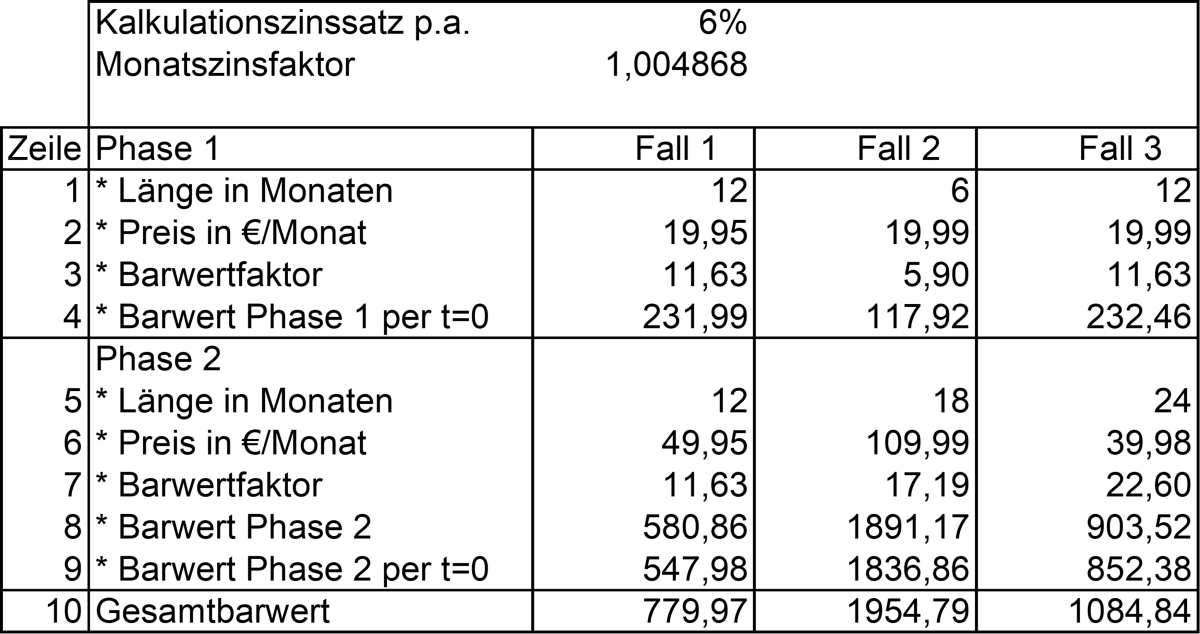
Abb. 1: Barwertkalkulationen für unterschiedliche Laufzeiten
Im vorliegenden Praxisfall 2 startet der Vertrag mit geringen Monatsraten von 19,99 €
1;12 für 6 Monate in Phase 1 (Zeile 2 in Abb. 1). Dann kommen 18 Monate mit wesentlich höheren Raten (siehe Zeile 6 in Abb. 1). Die zweite Rate ist mit 109,99 €
13;24 mehr als 5-fach so hoch. Bevor der Leser das als theoretisch abtut, sei darauf hingewiesen, dass das Beispiel aus einem konkreten Angebot für einen Glasfaser-Internet-Anschluss stammt.
Die Barwerte der Phasen 1 und 2 (Zeilen 4 und 9) von Fall 2 zeigen dann auch, dass die Zahlungen in Phase 1 ein reines Lockvogelangebot sind. Ab Monat 7 setzt die Wirklichkeit ein und es sind hohe Beträge zu zahlen. Und der Kunde kann erst nach 24 Monaten in einen anderen Tarif wechseln. Im Gesamtbarwert macht sich Phase 1 mit weniger als 10% kaum bemerkbar, aber die schmerzhaften Raten ab Monat 7 treiben die Barwerte nach oben.
Analyse unterschiedlicher Gesamtlaufzeiten
Viele Vergleichsaufgaben können mit dem Ansatz aus dem vorherigen Abschnitt 2 gelöst werden, solange die Gesamtlaufzeit gleich ist. Aber der Entscheidungsträger muss teilweise auch Verträge vergleichen, die unterschiedliche Laufzeiten aufweisen. Häufig kann sogar beim gleichen Anbieter ausgewählt werden, welche Laufzeit die beste ist. Die Raten können sich je nach Laufzeit wesentlich unterscheiden.
Als erste Lösung kann man die durchschnittliche Monatsbelastung ermitteln. Dabei wir häufig implizit angenommen, dass die kürzere Laufzeit mit ihrer monatlichen Monatsrate weiterläuft bis zum Ende der längeren Handlungsmöglichkeit.
In der folgenden Tabelle ist aufgeführt, wie hoch die Gesamtbelastung zum Startzeitpunkt t= 0 ist. Dabei wurde die erste Rate auf 1 € normiert, damit die konkreten Fälle einfach mit der ersten Rate multipliziert werden können. Unterschiedlich hohe Raten der zweiten Phase sind in der Senkrechten abgebildet. In der Waagerechten finden sie die Gesamtlaufzeiten, angegeben in Monaten:
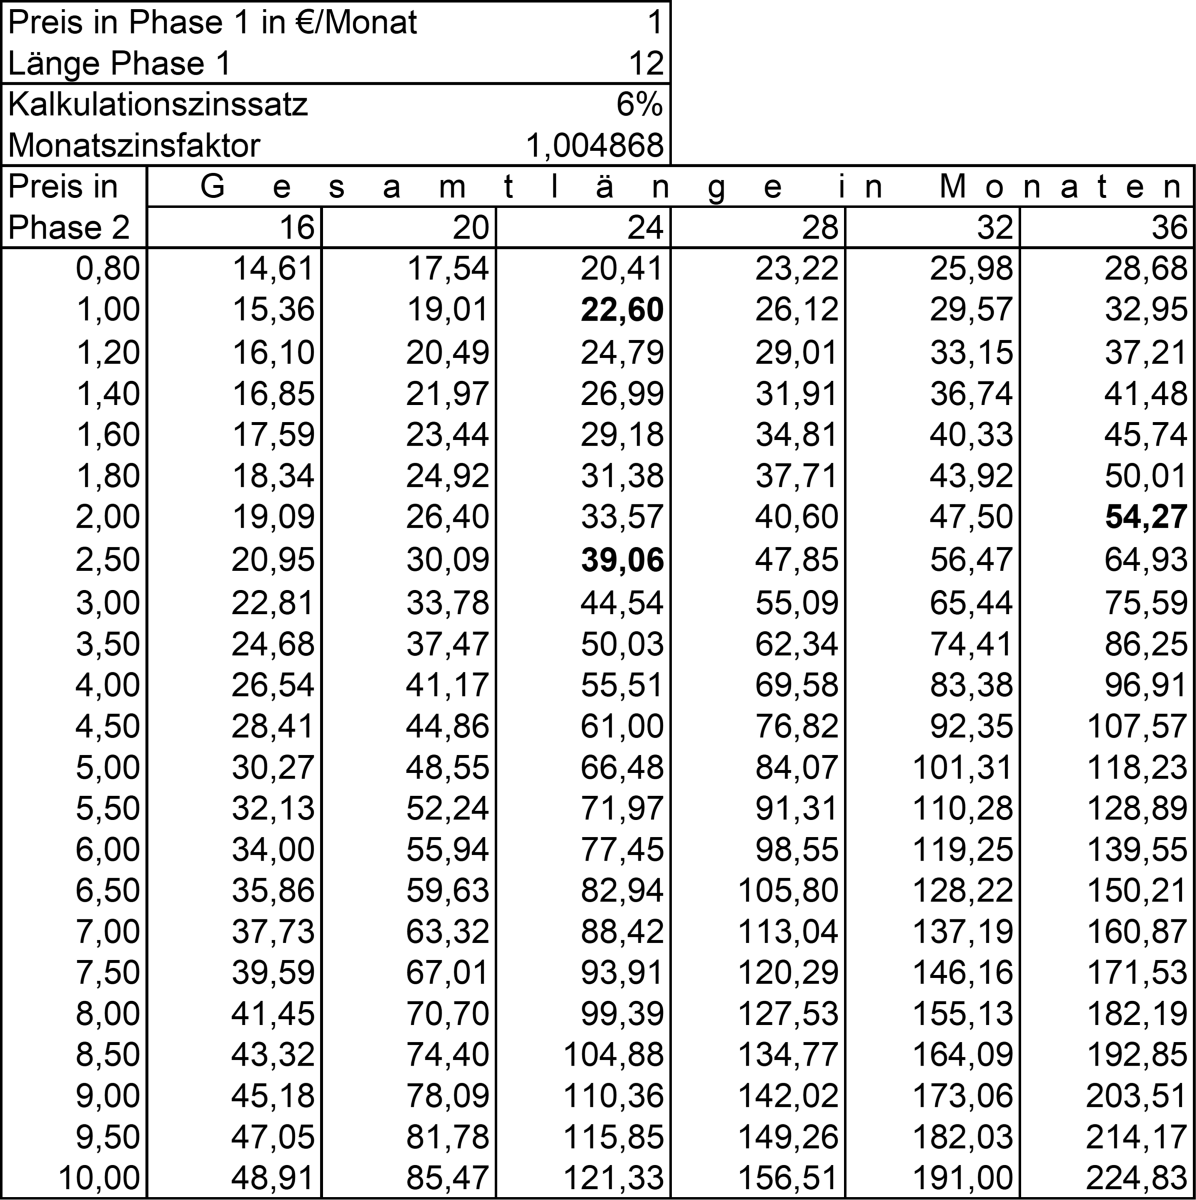
Abb. 2: Barwertfaktoren für zweistufige Preismodelle, normiert auf 1€ in Phase 1
Im obigen Fall 1 mit je 12 Monaten Laufzeit für Phase 1 und 2 ergibt sich ein Barwertfaktor von 39,06 (fett gedruckt in Abb. 2). Multipliziert mit der Rate in Phase 1 von 19,95 €
1;12, erhält man wieder die Barwertsumme von 779,97.
Als weiteres Beispiel sei Fall 2 aus Abb. 1 diskutiert. Nach 19,99 €
1;12 gilt eine Rate 2 für 24 Monate von 39,98 €
13;36, die also doppelt so hoch ist wie die 12-monatige in Phase 1. Die Laufzeit beträgt aber 36 Monate. Daraus resultiert ein Barwertfaktor von 54,27 (auch fett gedruckt). Multipliziert mit der ersten Ratenhöhe von 19,99 €
1;12 erhält man wie in Abb. 1 wieder eine Barwertsumme von 1084,84 €
0.
Bei gleichen Laufzeiten kann aufgrund der Barwertsumme entschieden werden. Aber ein großes Problem taucht auf, wenn die Laufzeiten unterschiedlich sind.
Es muss ermittelt werden, was in der Laufzeitendifferenz, also z. B. von Monat 25 – 36 passieren wird. Diese Aufgabe ist nicht selten, weil auch der gleiche Anbieter Verträge über verschiedene Laufzeiten anbietet.
Im ersten Schritt können die durchschnittlichen monatlichen Raten unter Berücksichtigung der Zinseffekte berechnet werden. Dafür müssen die Barwertsummen auf die jeweilige Anzahl der Monate bezogen werden, wozu mit dem Annuitätenfaktor (Kehrwert des Barwertfaktors, vgl. Hoberg (2018) , S. 1 ff.) zu multiplizieren ist.
Die durchschnittlichen Monatsraten in der folgende Tabelle sind wieder auf eine erste Rate von 1 €
1;t1 bezogen:
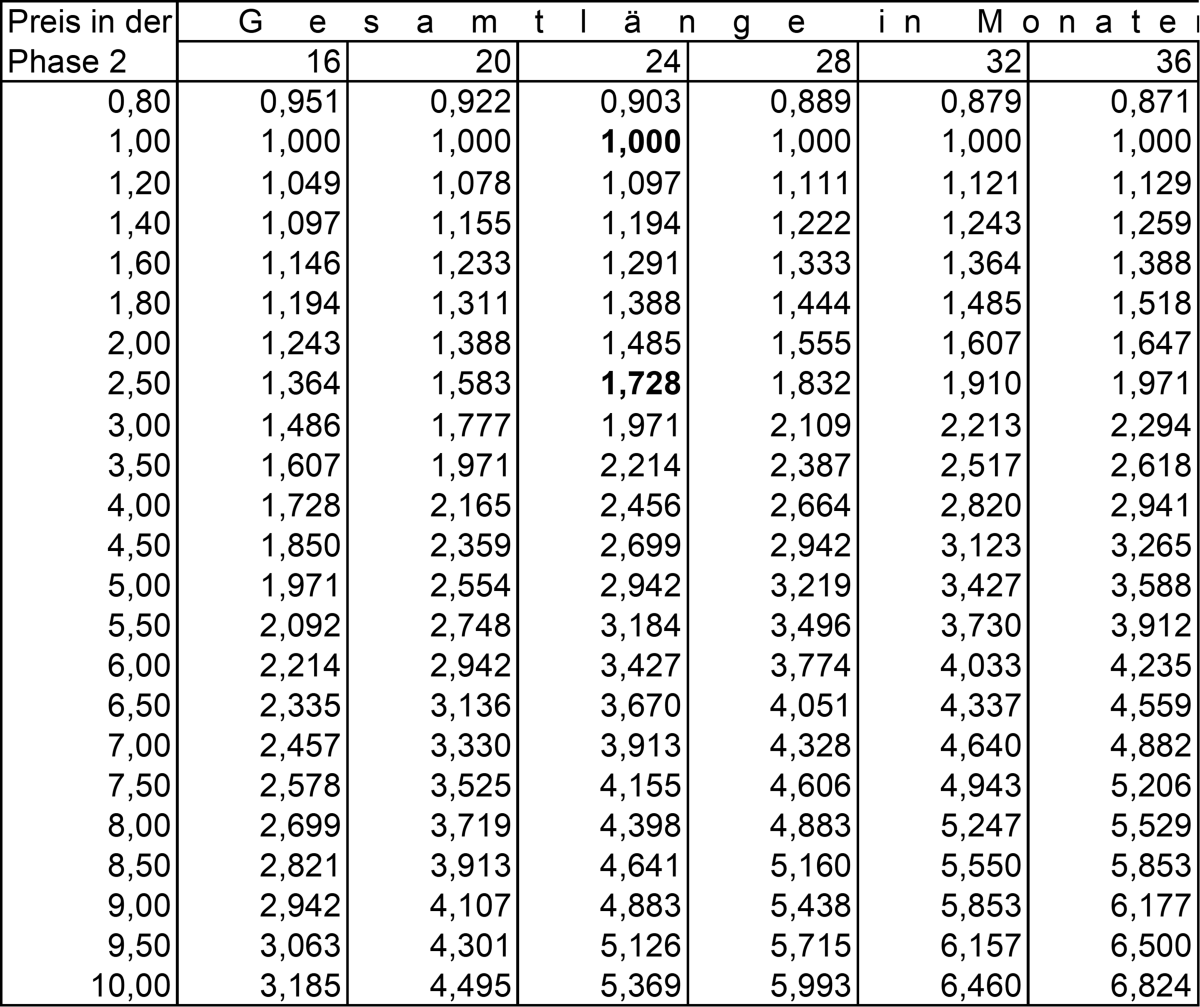
Abb. 3: Durchschnittliche Monatsraten, normiert auf 1€ in Phase 1
Um die tatsächliche monatliche Rate zu erhalten, müssen die Werte auf Abb. 3 nur mit der Höhe der ersten Monatsrate multipliziert werden. Bei gleichen Raten in Phase 1 und 2 ergibt sich eine normierte durchschnittliche Rate von 1 €
1;24. Wenn die Rate 1 19,95 beträgt, muss in diesem Fall sich auch die Durchschnittsrate zu 19,95 €
1;24 ergeben.
Wenn Phase 2 teurer ist – im ersten Fall 2,5 mal – dann ergibt sich in Tabelle 3 eine normierte Rate von 1,728 (fett gedruckt in der Spalte für 24 Monate). Multipliziert mit der gleiche Höhe der Rate in Phase 1 resultiert eine durchschnittliche Monatsrate über die gesamte Laufzeit von 1,728 * 19,95 € = 34,477 €
1;24. Mit dieser Durchschnittsrate können andere Angebot verglichen werden, solange sie die gleiche Laufzeit aufweisen.
Unterschiedliche Gesamtnutzungsdauern
Wenn sich die Gesamtlaufzeiten unterscheiden, können große Probleme auftauchen. Als Beispiel seien alternative Verträge über 24 bzw. 36 Monate betrachtet. Da in der Akquisitionsphase anzunehmen ist, dass es sich um subventionierte Angebote handelt, tritt häufig der Fall auf, dass nach Ablauf der festen Vertragsdauer die Preise steigen. Damit wird die Erhöhung beim kürzeren Vertrag früher kommen. Wenn angenommen wird, dass nach Ablauf des längeren Vertrages – hier 36 Monate – die gleichen Konditionen gelten, muss „nur“ geklärt werden, mit welchen Raten in den Monaten 25 – 36 beim kürzeren Vertrag zu rechnen ist.
Dabei ist zu unterscheiden, welche Art von Produkten betrachtet werden. Ist zu erwarten, dass die Preise steigen oder wie z. B. bei technischen Produkten eher fallen.
Steigende Preise
Ausgangspunkt sind die durchschnittlichen Monatsraten für 24 bzw. 36 Monate. Wenn die Preise für 24 Monate niedriger sind als die für 36 Monate, ist die Entscheidung angesichts der Erwartung fallender Preise einfach.
Wenn die Preise für 24 Monate höher sind, muss eine Schätzung der Ratenhöhe für die letzten 12 Monate durchgeführt werden. Dann sollten die Barwertsummen ermittelt werden. Ein Rechenschema wird mit Abb. 4 angeboten. In der ersten Spalte ist ein Basisangebot über 36 Monate angeführt, das zur leichteren Vergleichbarkeit auf 100 €
1;36 Monatsrate normiert wurde. Dann ist zu fragen, wie teuer der 24-Monate Vertrag ist, der im Falle einer späteren Erhöhung in Phase 2 auf 90 €
1;24 monatlich angenommen wird. In der zweiten Phase wird zunächst eine Monatsrate von 120 €
25;36 angenommen. Dieser Fall ist in Abb. 4 als Erhöhung 1 bezeichnet.
Es werden die Barwerte einer jeden Phase ermittelt und aufsummiert. Es ergibt sich eine Barwertsumme gemäß Zeile 10 von 3275,89 €
0. Das kann mit dem Wiedergewinnungsfaktor (= 1 /Barwertfaktor) auf 36 Monatsraten à 99,42 €
1;36 verzinslich umgerechnet werden. Der Vertrag über 24 Monate wäre also etwas günstiger, wenn die Schätzung der Monatsrate für Phase 2 stimmt. Wenn Phase 2 jedoch eine Rate von 125 €
25;36 (Zeile 6) erfordern würde, wäre der zweiteilige Ansatz schlechter.
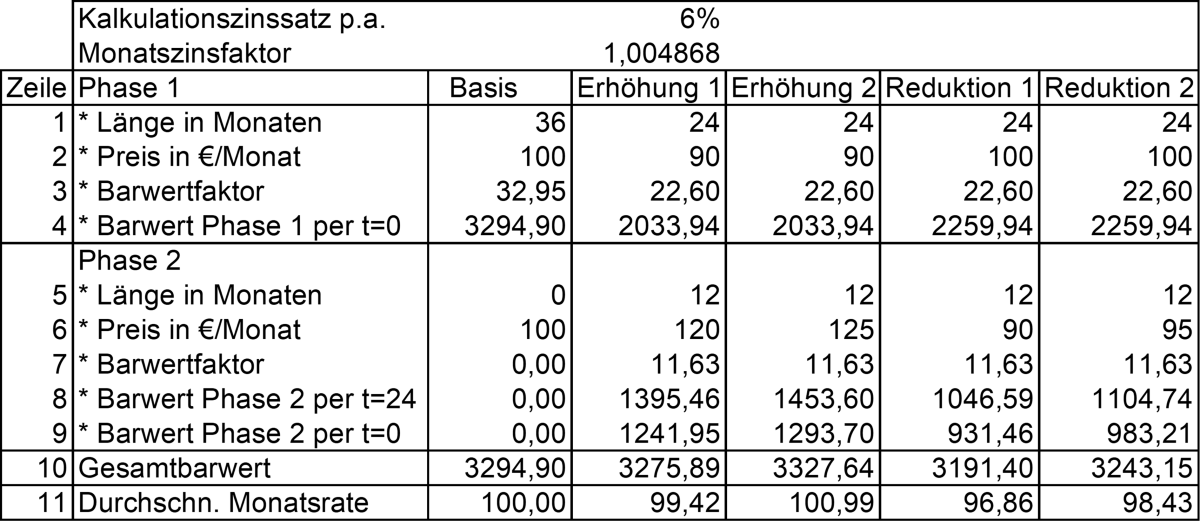
Abb. 4: Vergleich von unterschiedlichen Laufzeiten
Fallende Preise
In der gleichen Weise kann die Kalkulation für den Fall sinkender Preise erfolgen, was in den letzten beiden Spalten der Abb. 4 durchgeführt wurde. Die niedrigen Durchschnittsraten zeigen, dass im Fall sinkender Preise eher kurz laufende Verträge sinnvoll sein können, um schneller von den Marktpreissenkungen profitieren zu können.
Wenn die Unterschiede jedoch gering sind, werden sich einige Unternehmen dazu entscheiden, lang laufende Verträge abzuschließen, um Planungssicherheit zu haben.
Schlussfolgerungen
Bei kleinen Beträgen und kurzen Gesamtlaufzeiten spielen die Zinsen nur eine untergeordnete Rolle, so dass die Summe der Raten während der Mindestlaufzeit bestimmt werden kann. Aber bei längeren einheitlichen Laufzeiten sollten unbedingt Barwerte ermittelt werden, um zu erkennen, wie teuer ein auf den ersten Blick günstiges Angebot im Laufe der Zeit wird.
Dabei wird sich häufig zeigen, dass anfänglich günstige Monatsraten ziemlich bald sehr teuer werden, zumal häufig erst nach 24 oder 36 Monaten gekündigt werden kann.
Die vorgestellte Methodik kann überall da eingesetzt werden, wo Unternehmen versuchen im BtB oder BtC mit Lockpreisen Kunden zu gewinnen. Es kann berechnet werden, ob die Angebote wirklich vorteilhaft sind.
Literatur:
- Götze, U.: Investitionsrechnung, Modelle und Analyse zur Beurteilung von Investitionsvorhaben, 7. Auflage, Berlin/Heidelberg 2014.
-
Hoberg, P. (2014): Produktlebenszyklus: Modifizierte dynamische Stückkostenrechnung, in: Der Betrieb, Nr. 33/2014, 67. Jg., S. 1817-1822.
-
Hoberg, P. (2018): Einheiten in der Investitionsrechnung, in: Wisu, 47. Jg., 4/2018, S. 468-474.
-
Hoberg, P. (2020): Controllers Trickkiste: Die sichere Auswahl von finanzmathematischen Faktoren, in: https://www.controllingportal.de/Fachinfo/Investitionsrechnung/Controllers-Trickkiste-Die-sichere-Au..., 8.5.2020.
-
Varnholt, N., Hoberg, P., Wilms, S., Lebefromm, U.: Investitionsmanagement - Betriebswirtschaftliche Grundlagen und Umsetzung mit SAP®S/4HANA, Berlin/Boston 2023.

letzte Änderung P.D.P.H.
am 25.08.2026
Autor:
Prof. Dr. Peter Hoberg
|
Autor:in
 |
Herr Prof. Dr. Peter Hoberg
Professor für Betriebswirtschaftslehre an der Hochschule Worms. Seine Lehrschwerpunkte sind Kosten- und Leistungsrechnung, Investitionsrechnung, Entscheidungstheorie, Produktions- und Kostentheorie und Controlling. Prof. Hoberg schreibt auf Controlling-Portal.de regelmäßig Fachartikel, vor allem zu Kosten- und Leistungsrechnung sowie zu Investitionsrechnung.
|
|
weitere Fachbeiträge des Autors
| Forenbeiträge
|


 Über 200 Kennzahlen aus Finanzen, Personal, Logistik, Produktion, Einkauf, Vertrieb, eCommerce und IT.
 Praxishandbuch für Big Data Management: Controlling und KI-Anwendungen mit Python. Dieses Buch zeigt praxisnah, wie Controller diese drei Technologien zu einer leistungsfähigen Arbeitsumgebung kombinieren können. Sie erfahren, wie Sie eigene KI-Agenten entwickeln, die beispielsweise die Rolle eines Controllers, Vertriebscontrollers, Produktionscontrollers oder Leiters Controlling übernehmen.
 Datenanalyse, Reporting, Kennzahlen, Pivot-Tabellen und Forecast mit KI automatisieren. Microsoft Copilot Schritt für Schritt kennenlernen – praxisnah, verständlich und sofort umsetzbar. Auf rund 70 Seiten im großzügigen DIN-A4-Format lernen Sie die wichtigsten Funktionen von Microsoft Copilot für Excel kennen – kompakt, praxisorientiert und anhand zahlreicher Beispiele aus dem Controlling..
 Bleiben Sie auf dem Laufenden und informieren sich über neue Fachbeiträge, Excel-Tools und Jobangebote auf unserer LinkedIn-Seite >>
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
 Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>
 Das Max-Planck-Institut für Biochemie in Martinsried bei München zählt zu den führenden internationalen Forschungseinrichtungen auf den Gebieten der Biochemie, Zell- und Strukturbiologie sowie der biomedizinischen Forschung und ist mit rund 25 wissenschaftlichen Abteilungen und Forschungsgruppen ... Mehr Infos >>
 Als Senior Tax & Accounting Specialist (m/w/d) übernimmst du die fachliche Verantwortung für unsere steuerlichen und buchhalterischen Kernthemen und wirst zur ersten Anlaufstelle für alle Fragen rund um Umsatzsteuer, Lohnsteuer/Einkommensteuer und Sozialversicherung. Du verantwortest unse... Mehr Infos >>
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>

 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Mehr Infos und Download >>