PlanET Biogas Group GmbH
Gescher
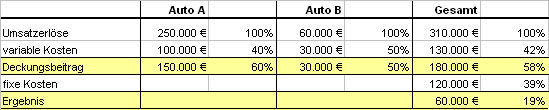
Die variablen Kosten einzelner Kostenstellen/-träger werden von den Umsatzerlösen abgezogen. So werden die Deckungsbeiträge jeder Kostenstelle/-träger ermittelt.
| Umsatzerlöse | |
| - | variable Kosten der Erzeugnisse |
| = | Deckungsbeitrag |
| - | gesamte fixe Kosten der zu ermittelnden Periode |
| = | Betriebsergebnis |
|
Listenverkaufspreis |
14,50 EUR | |
| Variable Stückkosten | 9,20 EUR | |
|
Fixkosten |
15.000 EUR | |
| Absatzmenge | 5.200 Stück |
| Listenverkaufspreis | 255 EUR | |
|
Variable Stückkosten |
125 EUR | |
| Fixkosten | 30.550 EUR |
| Variable Kosten | 240.000 EUR | |
|
Bruttodeckungsbeitrag |
384.000 EUR | |
| Die variable Stückkosten betragen | 16 EUR |
Ermitteln Sie den
|
Produkte |
Listenverkaufspreis EUR |
Variable Stückkosten EUR |
Menge Stück |
|||
| DASS | 15,50 | 9,20 | 6.500 | |||
| FASS | 12,60 | 12,10 | 8.900 | |||
| HANU | 16,80 | 13,10 | 9.200 |
 Mit der Excel-Vorlage „Rollierende Liquiditätsplanung auf Wochenbasis“ erstellen Sie schnell ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Die Datei erlaubt nicht nur die Eingabe aller voraussichtlichen Zahlungsein- und -ausgänge (Plan-Daten), sondern berücksichtigt auch die Anfangs- und Schlussbestände auf den Konten (IST-Daten). Preis 59,50 EUR .... Download hier >>
Lösungen
1. Aufgabe
|
Absatzmenge |
Einzelpreis
EUR
|
Gesamtpreis
EUR
|
||||
| Listenverkaufspreis | 5.200 Stück | 14,50 | 75.400 | |||
| - Variable Kosten | 5.200 Stück | 9,20 | 47.840 | |||
| Deckungsbeitrag | 27.560 | |||||
| - Fixkoste | 15.000 | |||||

|
||||||
| = Gewinn | 12.560 | |||||
2. Aufgabe
|
Listenverkaufspreis pro Stück |
255 EUR | |
| - Variable Stückkosten | 125 EUR | |
|
|
||
|
= Deckungsbeitrag |
130 EUR | |
| 30.550 | ||
|
|
= 235 Stück | |
| 130 |
| a) | Bruttodeckungsbeitrag | |||||
|
|
x 100 | = Deckungszuschlagssatz | ||||
| Variable Kosten | ||||||
| 384.000 | ||||||
|
|
x 100 | = 160 % | ||||
| 240.000 |
b) 2 mal variable Stückkosten mal 1,6 = Listenverkaufspreis
32 EUR x 1,6 = 51,20 EUR pro Stück / Einheit
4. Aufgabe
Listenverkaufspreis x Absatzmenge = Gesamtverkaufspreis
550 EUR x 500 Stück = 275.000 EUR
| Gesamtverkaufspreis | 275.000 EUR | |
|
- Variable Kosten |
225.000 EUR | |
|
|
||
| = Deckungsbeitrag | 50.000 EUR | |
Bis 49.999 EUR sind die fixen Kosten zu begrenzen, damit 1 EUR Gewinn erzielt wird.
5. Aufgabe
|
Bezeichnung
|
DASS
EUR
|
FASS EUR |
NANU EUR |
Gesamt EUR |
||||
| Listenverkaufspreis | 100.750 | 112.140 | 154.560 | 367.450 | ||||
| - Variable Kosten | 59.800 | 107.690 | 120.520 | 288.010 | ||||
|
= Deckungsbeitrag |
|
40.950 |
|
4.450 |
|
34.040 |
|
79.440 |
| - Fixe Kosten | 49.440 | |||||||
|
= Gewinn |
30.000 |
6. Aufgabe
Die absolute Preisuntergrenze, wenn die variablen Kosten gedeckt sind, aber nicht die fixen Kosten
In der Praxis sollte eine absolute Preisuntergrenze nur vorübergehend eingesetzt
werden.
Bei der liquiditätsbestimmten (langfristige) Preisuntergrenze wird die Deckung der fixen Kosten mit einbezogen.
Es ist die Zahlungsbereitschaft der deckenden Kosten (Gesamtsumme der kurzfristig ausgabewirksame fixen Kosten und der variablen Kosten) gesichert.
|
letzte Änderung Günther Wittwer, Redaktion CP am 18.04.2023 |


Nur registrierte Benutzer können Kommentare posten!
 Über 200 Kennzahlen aus Finanzen, Personal, Logistik, Produktion, Einkauf, Vertrieb, eCommerce und IT.
 Praxishandbuch für Big Data Management: Controlling und KI-Anwendungen mit Python. Dieses Buch zeigt praxisnah, wie Controller diese drei Technologien zu einer leistungsfähigen Arbeitsumgebung kombinieren können. Sie erfahren, wie Sie eigene KI-Agenten entwickeln, die beispielsweise die Rolle eines Controllers, Vertriebscontrollers, Produktionscontrollers oder Leiters Controlling übernehmen.
 Datenanalyse, Reporting, Kennzahlen, Pivot-Tabellen und Forecast mit KI automatisieren. Microsoft Copilot Schritt für Schritt kennenlernen – praxisnah, verständlich und sofort umsetzbar. Auf rund 70 Seiten im großzügigen DIN-A4-Format lernen Sie die wichtigsten Funktionen von Microsoft Copilot für Excel kennen – kompakt, praxisorientiert und anhand zahlreicher Beispiele aus dem Controlling..

 Bleiben Sie auf dem Laufenden und informieren sich über neue Fachbeiträge, Excel-Tools und Jobangebote auf unserer LinkedIn-Seite >>
Die Bundesanstalt für Immobilienaufgaben (BImA) ist das Immobilienunternehmen des Bundes, das die immobilienpolitischen Ziele der Bundesregierung unterstützt und für fast alle Bundesbehörden die notwendigen Flächen und Gebäude zur Verfügung stellt. Dementsprechend sind wir in ganz Deutsch... Mehr Infos >>
 Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
Wir gehören als Tochtergesellschaft von SUMITOMO RUBBER INDUSTRIES, Ltd., Kobe/Japan (SRI), zu einem der größten Reifenkonzerne der Welt. Die Produkte der DUNLOP TECH GmbH helfen Autofahrern, komfortabler und sicherer zu fahren sowie ihre Mobilität zu erhalten. Seit vielen Jahren sind wir... Mehr Infos >>
PlanET Biogastechnik GmbH plant, entwickelt und konstruiert Biogasanlagen für Landwirtschaft sowie Industrie im nationalen wie auch internationalen Markt. Auf unserem erfolgreichen Weg brauchen wir dich als Verstärkung. Bringe deine Ideen bei uns ein und verwirkliche dich bei uns. In unserem fami... Mehr Infos >>

 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Mehr Infos und Download >>
ein Projekt der
reimus.NET GmbH