Warum moderne Steuerung nicht an fehlenden Daten, sondern an der Fähigkeit scheitert, Informationen rechtzeitig in wirtschaftlich fundierte Entscheidungen zu übersetzen.
Unternehmen verfügen heute über mehr Daten als je zuvor. Operative Kennzahlen werden nahezu in Echtzeit bereitgestellt, Abweichungen automatisiert erkannt, Forecasts in immer kürzeren Zyklen aktualisiert. Business Analytics, Predictive Analytics und zunehmend künstliche Intelligenz erweitern diese Möglichkeiten zusätzlich.
Eigentlich müsste damit auch die Geschwindigkeit unternehmerischer Entscheidungen steigen. In der Praxis ist dieser Zusammenhang jedoch keineswegs selbstverständlich. Gerade in komplexen Organisationen zeigt sich ein bemerkenswertes Paradox:
Die Informationsgeschwindigkeit steigt stärker als die Entscheidungsgeschwindigkeit.
Das Problem hat sich damit verschoben. Lange Zeit bestand eine wesentliche Herausforderung darin, relevante Informationen überhaupt verfügbar zu machen. Heute stellt sich zunehmend die Frage, wie aus einer Vielzahl verfügbarer Informationen rechtzeitig eine konsistente Entscheidung entsteht.
Aktuelle Forschung bestätigt diese Differenzierung. Business-Analytics-Fähigkeiten können die Wirksamkeit des Controllings und dessen Einfluss auf Managemententscheidungen verbessern. Ihre Wirkung entfaltet sich jedoch nicht allein durch technische Ressourcen, sondern insbesondere durch die Verbindung mit organisatorischen Fähigkeiten und einer ausgeprägten Business-Partner-Rolle des Controllings.
Gerade die Aviation eignet sich, um dieses Problem genauer zu betrachten. Technik, Operations, Supply Chain, Kapazitätssteuerung, Finance und IT sind eng miteinander verbunden. Entscheidungen in einem Bereich können innerhalb kurzer Zeit erhebliche Auswirkungen auf andere Funktionen haben.
Die entscheidende Frage lautet deshalb nicht mehr nur:
Haben wir die notwendigen Informationen?
Sondern zunehmend:
Sind wir organisatorisch in der Lage, aus diesen Informationen rechtzeitig die richtige Entscheidung abzuleiten?
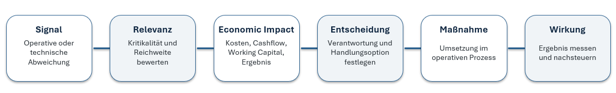 Abbildung 1: Von der Datenintegration zur Entscheidungsintegration
Wenn aus einem technischen Befund eine Managemententscheidung wird
Ein Beispiel aus dem Maintenance-, Repair-and-Overhaul-Geschäft (MRO) verdeutlicht die Problematik. Während einer Triebwerksüberholung wird bei einer Inspektion ein zusätzlicher technischer Befund festgestellt. Ein kritisches Bauteil muss ausgetauscht werden. Das benötigte Material ist jedoch nicht zum vorgesehenen Zeitpunkt verfügbar.
Anzeige
Bleiben Sie auf dem Laufenden! Mit unseren Social-Media-Kanälen auf LinkedIn, Facebook und Instagram werden Sie über neue Beiträge, Excel-Tools und aktuelle Stellenangebote informiert. Folgen Sie uns! LinkedIn >> Facebook >> Instagram >>
Auf den ersten Blick handelt es sich um ein Materialproblem. Tatsächlich entstehen nahezu gleichzeitig mehrere betriebswirtschaftliche Fragestellungen. Der Einkauf prüft Verfügbarkeit, Lieferzeiten und alternative Bezugsquellen. Die Produktion muss beurteilen, welche Arbeiten trotzdem fortgeführt werden können. Die Kapazitätsplanung untersucht, wie lange Arbeitsplatz, Equipment und Spezialisten zusätzlich gebunden bleiben. Das Controlling bewertet Mehrkosten, Kapitalbindung und mögliche Ergebniswirkungen. Das Kundenmanagement muss gegebenenfalls mit einem veränderten Fertigstellungstermin umgehen.
Aus einem technischen Befund entsteht damit eine Wirkungskette:
Technischer Befund → Materialengpass → Prozessverzögerung → Kapazitätsbindung → Kundenwirkung → finanzielle Konsequenz
Die besondere Komplexität solcher MRO-Prozesse wird auch in der aktuellen Aviation-Forschung sichtbar. Untersuchungen zu Digital Twins in Aircraft Production und MRO zeigen, wie stark technische Prozesse, Logistik, Datenintegration und unterschiedliche Stakeholder über den Lebenszyklus eines Flugzeugs miteinander verbunden sind.
Das Entscheidende dabei: Jeder beteiligte Bereich kann aus seiner jeweiligen Perspektive vollkommen rational handeln und das Unternehmen trotzdem zu einer suboptimalen Gesamtentscheidung gelangen.
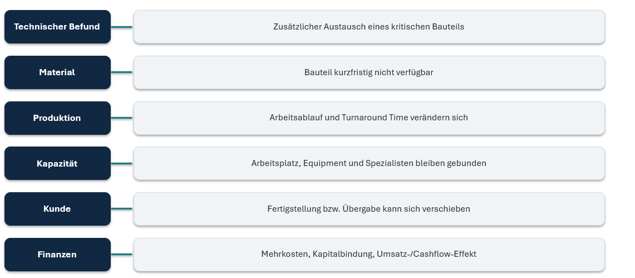 Abbildung 2: Ein technischer Befund wird zur Managemententscheidung
Wenn das Optimum einer Funktion nicht das Optimum des Unternehmens ist
Nehmen wir an, eine alternative Beschaffung des fehlenden Bauteils wäre kurzfristig möglich, verursacht aber deutlich höhere Einkaufskosten. Aus einer isolierten Procurement-Perspektive könnte es sinnvoll erscheinen, auf die reguläre Lieferung zu warten.
Die Entscheidung verändert sich jedoch, sobald die Folgen der Verzögerung berücksichtigt werden: längere Turnaround Time, zusätzliche Kapazitätsbindung, möglicherweise verschobene Folgeaufträge, höhere Kapitalbindung und gegebenenfalls Auswirkungen auf Umsatz und Cashflow. Plötzlich kann die teurere Beschaffung die wirtschaftlich günstigere Alternative sein.
Dasselbe Spannungsfeld findet sich bei Beständen. Ein möglichst niedriger Materialbestand reduziert Kapitalbindung und verbessert zunächst das Working Capital. Bei einem Standardmaterial mag diese Strategie wirtschaftlich sinnvoll sein. Bei einem kritischen Bauteil mit langer Wiederbeschaffungszeit kann die gleiche Logik jedoch erhebliche Folgekosten verursachen.
Auch bei Kapazitäten entsteht dieser Zielkonflikt. Eine hohe Auslastung kritischer Ressourcen verbessert zunächst die Produktivität und Fixkostendegression. Treten ungeplante Zusatzarbeiten auf, fehlt jedoch möglicherweise der notwendige Puffer. Aus Effizienz wird Verwundbarkeit. Ähnliches gilt für Lieferanten. Ein Single-Source-Lieferant kann Preis-, Qualitäts- oder Prozessvorteile bieten. Fällt er aus, muss dieselbe Entscheidung unter Risikogesichtspunkten neu bewertet werden.
Daraus ergibt sich ein grundlegendes Steuerungsproblem: Das Optimum einer einzelnen Funktion ist nicht zwangsläufig das wirtschaftliche Optimum des Unternehmens. Gerade hier liegt eine wichtige Aufgabe des Controllings: operative Entscheidungen nicht nur innerhalb ihrer funktionalen Logik zu beurteilen, sondern ihre wirtschaftlichen Konsequenzen entlang der gesamten Wertschöpfungskette transparent zu machen.
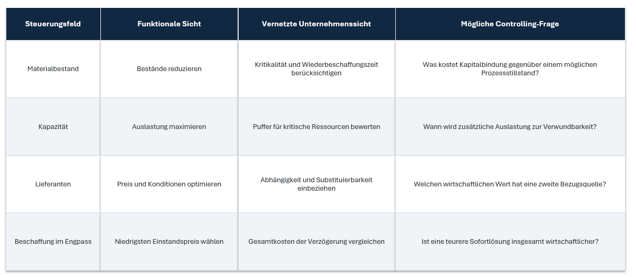 Abbildung 3: Funktionale Optimierung versus Gesamtoptimum
Mehr Dashboards lösen das Entscheidungsproblem nicht
Unternehmen reagieren auf steigende Komplexität häufig mit zusätzlicher Transparenz. Neue Dashboards werden entwickelt, weitere KPIs definiert, Datenplattformen aufgebaut und Reportingzyklen verkürzt. Dahinter steht eine nachvollziehbare Annahme: Wer mehr weiß, kann besser entscheiden. Doch diese Gleichung ist unvollständig.
Angenommen, ein Dashboard zeigt eine deutlich sinkende Lieferperformance eines kritischen Lieferanten. Procurement kennt die Ursache. Operations erkennt die drohenden Auswirkungen auf den Produktionsplan. Finance kann einen möglichen wirtschaftlichen Effekt quantifizieren. Das Problem ist damit transparent. Entschieden ist aber noch nichts.
Wenn anschließend mehrere Abstimmungsrunden erforderlich sind, unterschiedliche Forecast-Annahmen verwendet werden oder nicht eindeutig geregelt ist, wer eine alternative Beschaffung freigeben darf, entsteht trotz hervorragender Datenbasis ein organisatorischer Zeitverlust.
Gerade deshalb ist die organisatorische Dimension datenbasierter Entscheidungen entscheidend. Szukits und Móricz zeigen anhand von 305 mittelgroßen und großen Unternehmen, dass unter anderem Datenqualität, Unterstützung durch das Topmanagement und eine analytische Entscheidungskultur für datenbasierte Entscheidungsprozesse relevant sind. Interessanterweise führte eine stärkere Zentralisierung der Datennutzung in ihrer Untersuchung nicht automatisch zu stärker datengetriebenen Entscheidungen.
Mehr Daten und mehr Zentralisierung sind damit nicht automatisch gleichbedeutend mit besserer Steuerung.
Decision Lead Time: Wie schnell entscheidet eigentlich eine Organisation?
In Produktion und Supply Chain ist die Messung von Durchlaufzeiten selbstverständlich. Unternehmen kennen Produktionszeiten, Lieferzeiten, Wiederbeschaffungszeiten oder Turnaround Times teilweise bis auf einzelne Prozessschritte. Bei Managemententscheidungen wird Zeit dagegen wesentlich seltener als eigenständige Steuerungsgröße betrachtet. Hier lässt sich als konzeptionelle Größe die Decision Lead Time ableiten.
Darunter verstehe ich die Zeit zwischen dem Erkennen eines entscheidungsrelevanten Sachverhalts und der verbindlichen Entscheidung über eine wirksame Maßnahme.
Ein vereinfachtes Beispiel:
Montag: Ein kritisches Materialrisiko wird erkannt.
Dienstag: Supply Chain quantifiziert die Versorgungslücke.
Mittwoch: Operations bewertet die Auswirkungen auf Kapazitäten und Termine.
Donnerstag: Finance übersetzt die Handlungsalternativen in wirtschaftliche Auswirkungen.
Freitag: Das Management entscheidet.
Die Information war möglicherweise bereits am Montag verfügbar. Die Organisation hat jedoch fünf Tage benötigt, daraus eine verbindliche Entscheidung zu entwickeln. In einem stabilen Umfeld kann dieser Zeitraum unproblematisch sein. Bei einem Aircraft-on-Ground-Fall, einem kritischen Materialengpass oder einer erheblichen Kapazitätsabweichung kann Zeit selbst zum wirtschaftlichen Faktor werden.
Die Decision Lead Time wäre damit keine weitere operative Kennzahl im klassischen Sinne. Sie wäre ein Indikator für die Reaktionsfähigkeit der Unternehmenssteuerung.
Wichtig ist die Abgrenzung: Der Begriff wird hier bewusst als konzeptioneller Vorschlag für die Unternehmenssteuerung verwendet und nicht als bereits etablierte Controlling-Kennzahl.
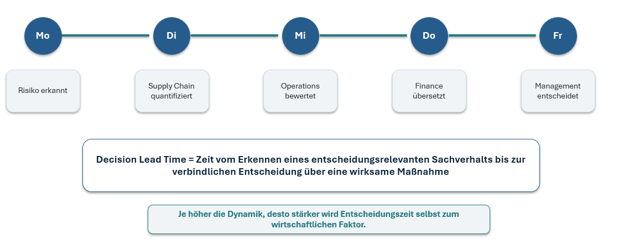 Abbildung 4: Decision Lead Time als zusätzliche Steuerungsdimension
Von der Datenintegration zur Entscheidungsintegration
Viele Digitalisierungsinitiativen konzentrieren sich auf Datenintegration. Unterschiedliche Datenquellen werden verbunden, Cloud-Plattformen aufgebaut, Analytics-Anwendungen integriert und zunehmend KI-gestützte Verfahren eingesetzt.
Das ist notwendig. Es reicht jedoch nicht.
Der nächste Entwicklungsschritt moderner Unternehmenssteuerung könnte deshalb in der Entscheidungsintegration liegen. Darunter verstehe ich die organisatorische Fähigkeit, relevante operative, technische und finanzielle Informationen so zusammenzuführen, dass daraus rechtzeitig eine wirtschaftlich fundierte und organisatorisch verbindliche Entscheidung entsteht.
Vereinfacht lässt sich dieser Prozess folgendermaßen darstellen:
Signal → Relevanzbewertung → Economic Impact → Entscheidungsverantwortung → Maßnahme → Wirkungskontrolle
Nehmen wir erneut eine Verschlechterung der Lieferperformance. Die Information allein löst noch keine Entscheidung aus. Zunächst muss geklärt werden, ob tatsächlich kritische Materialien betroffen sind. Danach werden Auswirkungen auf Produktion, Durchlaufzeit und Kapazitäten bewertet. Das Controlling übersetzt diese Auswirkungen in Kosten-, Cashflow-, Working-Capital- und Ergebniseffekte.
Erst anschließend können Handlungsalternativen wirtschaftlich verglichen werden: zusätzliche Bestände, alternative Beschaffung, Reparatur, Kapazitätsverschiebung oder bewusste Inkaufnahme der Verzögerung. Genau an diesem Punkt wird aus Daten Unternehmenssteuerung.
Braucht es dafür einen Chief Network Officer?
Die zunehmende Vernetzung führt zwangsläufig zur Frage, wie solche bereichsübergreifenden Entscheidungen organisatorisch verankert werden sollen.
Hier setzt der Gedanke eines Chief Network Officer (CNO) an. Sein konzeptioneller Reiz liegt darin, Verantwortung nicht ausschließlich entlang klassischer Funktionen zu betrachten, sondern Abhängigkeiten innerhalb des gesamten Unternehmensnetzwerks in den Mittelpunkt zu stellen.
Die Idee ist plausibel. Ihre organisatorische Umsetzung muss jedoch kritisch hinterfragt werden.
Neben CEO, CFO, COO, CIO oder CTO eine weitere C-Level-Funktion einzuführen, könnte Verantwortlichkeiten bündeln. Sie könnte aber ebenso neue Überschneidungen erzeugen.
Wer entscheidet beispielsweise bei einem kritischen Materialengpass? Der COO, weil die Produktion betroffen ist? Procurement aufgrund der Lieferantenbeziehung? Der CFO aufgrund der wirtschaftlichen Auswirkungen? Oder ein CNO, weil mehrere Funktionen betroffen sind?
Eine Funktion, die Schnittstellenprobleme beseitigen soll, könnte damit selbst zu einer neuen Schnittstelle werden. Genau darin liegt die Stärke des CNO-Gedankens: weniger als Stellenbeschreibung, sondern als organisatorische Provokation. Die interessantere Frage lautet deshalb nicht: Brauchen Unternehmen einen CNO, sondern welche Funktion soll der CNO-Gedanke erfüllen und lässt sich diese Funktion auch ohne zusätzliche Hierarchie organisieren?
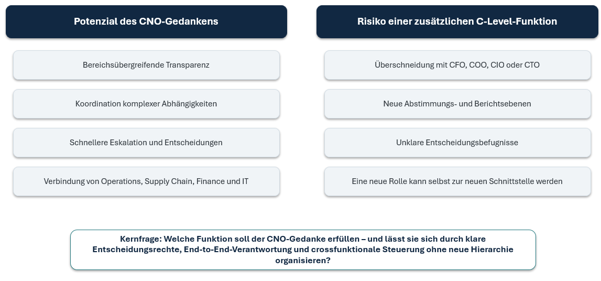 Abbildung 5: Braucht vernetzte Steuerung einen Chief Network Officer?
Netzwerksteuerung ohne zusätzliche Managementebene
Die Alternative zu einer zusätzlichen C-Level-Funktion ist keineswegs der Verzicht auf Netzwerksteuerung. Vielmehr können Unternehmen Entscheidungsstrukturen schaffen, die bereichsübergreifende Steuerung ermöglichen, ohne die Hierarchie zu erweitern. Dazu gehören beispielsweise klar definierte End-to-End-Verantwortlichkeiten, crossfunktionale Steuerungsteams oder Finance-Operations-Boards.
Entscheidend ist jedoch, dass daraus keine zusätzlichen Besprechungsgremien entstehen. Ein Finance-Operations-Board ohne definierte Entscheidungskompetenz schafft möglicherweise mehr Abstimmung, aber nicht mehr Steuerungsfähigkeit.
Für wiederkehrende kritische Situationen können deshalb vorab definierte Entscheidungs- und Eskalationsschwellen sinnvoll sein. Überschreitet beispielsweise die erwartete wirtschaftliche Wirkung eines Materialengpasses eine bestimmte Schwelle, wird automatisch ein bereichsübergreifender Entscheidungsprozess ausgelöst.Der Grundsatz lautet:
Transparenz muss mit Verantwortung verbunden werden.
Ein Dashboard schafft Information. Erst klare Entscheidungsrechte machen daraus Handlungsfähigkeit.
Das Controlling als ökonomische Übersetzungsinstanz
Für das Controlling ergibt sich daraus eine anspruchsvollere Rolle. Es wäre falsch, daraus abzuleiten, Controller sollten operative oder technische Entscheidungen übernehmen. Die fachliche Verantwortung muss dort verbleiben, wo die entsprechende Kompetenz vorhanden ist.
Die besondere Stärke des Controllings liegt an anderer Stelle: Es kann unterschiedliche Handlungsalternativen in eine gemeinsame wirtschaftliche Entscheidungslogik übersetzen.
Beim Materialengpass könnte beispielsweise Alternative A höhere Beschaffungskosten verursachen, aber eine Verzögerung verhindern. Alternative B wäre im Einkauf günstiger, verlängert jedoch die Turnaround Time. Alternative C nutzt vorhandenes Material für einen anderen Auftrag und verlagert damit das Problem.
Technik bewertet Machbarkeit und Sicherheit. Supply Chain bewertet Verfügbarkeit und Beschaffungsalternativen. Operations bewertet Durchlaufzeit, Kapazitäten und Ressourcen. Das Controlling verbindet diese Informationen mit Kosten, Cashflow, Working Capital und Ergebniswirkungen. Damit verändert sich sein Beitrag zur Entscheidung. Nicht mehr ausschließlich:
Hier sind die Zahlen, sondern das sind die wirtschaftlichen Konsequenzen der verfügbaren Handlungsalternativen.
Die aktuelle Forschung zur Controllership stützt eine solche Entwicklung. Börner, Wiener und Günther zeigen, dass Business-Analytics-Fähigkeiten insbesondere in Verbindung mit einer Business-Partner-Rolle zur Effektivität des Controllings und zu dessen Einfluss auf Managemententscheidungen beitragen können. Rautiainen et al. zeigen zugleich, dass sich die Rollen von Management Accountants unter dem Einfluss von Digitalisierung und IT flexibilisieren und die Zusammenarbeit mit Spezialisten unterschiedlicher Funktionen an Bedeutung gewinnt.
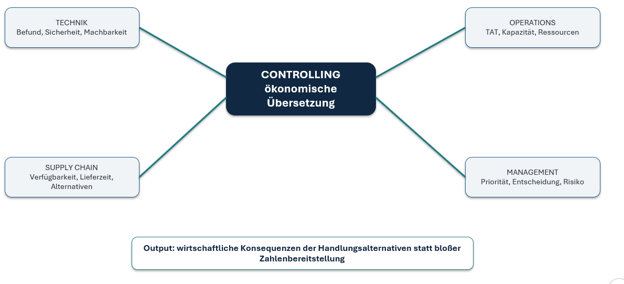 Abbildung 6: Die Rolle des Controllings in der Entscheidungsintegration
Fünf Fragen für eine belastbare Entscheidungsarchitektur
Bevor Unternehmen eine zusätzliche Managementfunktion oder weitere digitale Systeme etablieren, sollten sie zunächst ihre bestehende Entscheidungsarchitektur untersuchen.
- Wo entstehen unsere kritischen Signale?
Materialverfügbarkeit, Kapazitätsengpässe, Qualitätsabweichungen, Lieferperformance oder technische Befunde können frühzeitig auf Handlungsbedarf hinweisen.
- Welche wirtschaftlichen Auswirkungen können daraus entstehen?
Ein operatives Signal wird für die Unternehmenssteuerung relevant, wenn seine potenziellen Auswirkungen auf Kosten, Umsatz, Cashflow, Working Capital, Kapazitäten oder Kunden transparent werden.
- Wer muss tatsächlich an der Entscheidung beteiligt sein?
Mehr Beteiligte erhöhen nicht automatisch die Entscheidungsqualität. Im Gegenteil: Unklare Beteiligungsstrukturen können die Decision Lead Time verlängern.
- Wer besitzt das Entscheidungsrecht?
Bei wiederkehrenden kritischen Situationen sollten Kompetenzen und Eskalationsschwellen möglichst definiert sein, bevor das Problem eintritt.
- Wie wird die Wirkung der Entscheidung gemessen?
Entscheidungsqualität zeigt sich nicht an der Qualität einer Präsentation oder eines Dashboards, sondern an der operativen und wirtschaftlichen Wirkung der umgesetzten Maßnahme.
Damit entsteht ein geschlossener Steuerungskreislauf:
Erkennen → Bewerten → Entscheiden → Handeln → Wirkung überprüfen.
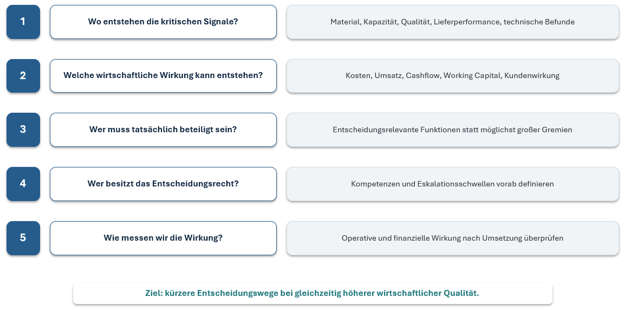 Abbildung 7: Fünf Fragen für eine belastbare Entscheidungsarchitektur
Was andere Branchen aus der Aviation ableiten können
Die Aviation ist ein besonders anschauliches Beispiel, aber keineswegs ein Sonderfall.
Bei einem Automobilhersteller kann ein fehlendes elektronisches Bauteil ganze Produktionsbereiche beeinflussen. Im Maschinenbau kann der Ausfall eines Speziallieferanten einen wichtigen Kundenauftrag gefährden. In einem Krankenhaus müssen medizinische Kapazitäten, Personal, Material und finanzielle Ressourcen unter erheblichem Zeitdruck koordiniert werden. Im Handel können Lieferkettenstörungen innerhalb kurzer Zeit Warenverfügbarkeit, Umsatz und Kundenbindung beeinflussen.
Die konkreten Kennzahlen unterscheiden sich, aber das strukturelle Problem bleibt vergleichbar:
Je stärker Wertschöpfung vernetzt ist, desto weniger lässt sie sich ausschließlich innerhalb funktionaler Grenzen steuern.
Unternehmen benötigen deshalb nicht zwangsläufig mehr Management. Sie benötigen eine Entscheidungsarchitektur, die Informationen, Verantwortung und wirtschaftliche Bewertung miteinander verbindet.
Fazit: Der nächste Entwicklungsschritt ist Entscheidungsintegration
Die Digitalisierung hat einen erheblichen Teil des klassischen Informationsproblems der Unternehmenssteuerung verändert. Daten stehen schneller, detaillierter und teilweise nahezu in Echtzeit zur Verfügung. Damit tritt jedoch ein anderes Problem deutlicher hervor: die Fähigkeit der Organisation, aus diesen Informationen rechtzeitig Entscheidungen abzuleiten.
Gerade die Aviation zeigt, dass operative, technische und finanzielle Entwicklungen kaum isoliert voneinander betrachtet werden können. Ein technischer Befund kann ein Materialproblem auslösen. Ein Materialproblem kann die Turnaround Time verlängern. Daraus entstehen Kapazitätswirkungen, die wiederum Working Capital, Cashflow und Ergebnis beeinflussen können.
Der CNO-Ansatz liefert für diese Herausforderung einen interessanten Denkimpuls. Ob dafür tatsächlich eine neue C-Level-Funktion erforderlich ist, erscheint dagegen weniger entscheidend. Wesentlicher sind klare Entscheidungsrechte, End-to-End-Verantwortung und die Fähigkeit, unterschiedliche Fachperspektiven wirtschaftlich zusammenzuführen.
Für das Controlling eröffnet sich hier ein relevantes Entwicklungsfeld. Es muss operative Verantwortung nicht übernehmen. Seine Stärke liegt vielmehr darin, technische und operative Entwicklungen in ihre wirtschaftlichen Konsequenzen zu übersetzen und unterschiedliche Handlungsalternativen vergleichbar zu machen.
Damit verschiebt sich auch die Grenze dessen, was unter moderner Unternehmenssteuerung verstanden werden kann. Der nächste Entwicklungsschritt liegt nicht allein in einer besseren Datenintegration. Er liegt in der Entscheidungsintegration: in der Fähigkeit, operative, technische und finanzielle Informationen so miteinander zu verbinden, dass aus Transparenz rechtzeitig wirtschaftlich fundiertes Handeln entsteht.
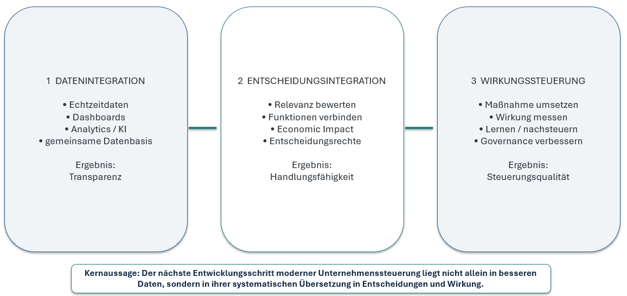 Abbildung 8: Gesamtzusammenhang des Beitrags | Datenintegration → Entscheidungsintegration → Wirkungssteuerung
Literaturverzeichnis:
- Börner, X.; Wiener, M.; Günther, T. W. (2025): Controllership effectiveness and digitalization: Shedding light on the importance of business analytics capabilities and the business partner role. Management Accounting Research, 66, 100904.
-
Moenck, K.; Rath, J.-E.; Koch, J.; Wendt, A.; Kalscheuer, F.; Schüppstuhl, T.; Schoepflin, D. (2024): Digital twins in aircraft production and MRO: challenges and opportunities. CEAS Aeronautical Journal, 15, 1051–1067.
-
Rautiainen, A.; Scapens, R. W.; Järvenpää, M.; Auvinen, T.; Sajasalo, P. (2024): Towards fluid role identity of management accountants: A case study of a Finnish bank. The British Accounting Review, 56(4), 101341.
-
Szukits, Á.; Móricz, P. (2024): Towards data-driven decision making: the role of analytical culture and centralization efforts. Review of Managerial Science, 18, 2849–2887.
letzte Änderung D.A.D.
am 28.09.2026
Autor:
Dr. Akber Dost
|
Autor:in
 |
Herr Dr. Akber Dost
Dr. Akber Dost ist Senior Manager im Bereich Controlling bei der Lufthansa Technik Group und Dozent an verschiedenen Hochschulen. Zuvor war er über 15 Jahre international in leitenden Funktionen in den Bereichen HR und Finance tätig. Seine Schwerpunkte liegen im strategischen Controlling sowie in der digitalen Transformation von Steuerungs- und Controlling Systemen in der Aviation Branche, mit besonderem Fokus auf die Weiterentwicklung hin zu integrierten und datenbasierten Steuerungslogiken.
|
|
Homepage |
weitere Fachbeiträge des Autors
| Forenbeiträge
|



 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
 Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>

 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Mehr Infos und Download >>