Guten Tag,
folgender Fall:
Ende des Jahres 2018 hat unsere Firma Produkte "verkauft" (Rechnungen gestellt in Absprache mit dem Kunden) für Produkte welche noch nicht produziert wurde.
Der Materialeinkauf für diese Produkte konnte aufgrund technischer Entwicklungen von Komponenten, erst Anfang des Jahres 2020 erfolgen.
Daher bildeten wir Rückstellungen in Höhe des zu erwarteten Materialeinkaufs für die "verkauften" Produkte.
Durch das bilden der Rückstellungen in Millionenhöhe, haben wir natürlich unseren Gewinn verringert und somit die anfallende Versteuerung des Gewinns reduziert.
Die Rückstellungen wurden demententsprechend Anfang des Jahres 2020 mit den Materialeinkäufen aufgelöst.
Soweit, so gut.
Nun teilte uns unser Steuerberater mit, wir müssen die kompletten Rückstellungen nachträglich versteuern, auf das Jahr 2019.
Ist dies so korrekt? Komm ich also nicht darum herum, den steuerlichen Vorteil den ich durch die Rückstellungen im Jahr 2018 hatte, zu belassen?
Viele Grüße
Jonas
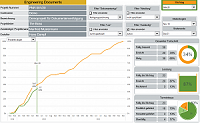 Diese Excel-Vorlage (Tool) ermöglicht die Planung und Überwachung der termingemäßen Lieferung von Dokumenten in einem Projekt. Auf der Grundlage der erfassten Plan- und Ist-Termine wird für jede Berichtsperiode der Status ausgewertet und in einem Dashboard präsentiert. Dieses Werkzeug enthält die dazu erforderlichen Tabellenvorlagen sowie die notwendigen Berechnungsmodelle. Zusätzlich bietet das Werkzeug die Kategorisierung der Dokumente nach bis zu vier frei wählbaren Merkmalen, so dass die Auswertung nach verschiedenen Selektionskriterien möglich ist. Preis 22,00 EUR ....


 Bleiben Sie auf dem Laufenden und informieren sich über neue Fachbeiträge, Excel-Tools und Jobangebote auf unserer



 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen.