Guten Tag!
An der Uni lerne ich gerade den Stoff zum Thema kurzfristige Unternehmensplanung. Im Rahmen des integrierten Masterbudgets geht es unter anderem auch um die Abgrenzungsrechnung von der Bilanziellen Erfolgsplanung in die Finanzplanung. Dabei folgender Sachverhalt verkürzt geschildert:
Im Planjahr soll eine Anlage verkauft werden. Diese hat einen Restbuchwert von 250.000,- und kann für 200.000,- verkauft werden. Buchhalterische hätte dies also folgende Konsequenz:
Aufwand für Ausbuchung der Anlage: 250.000,-
Erlöse aus Veräußerung: 200.000,-
(Kann vereinfacht auch nur mit 50.000,- Verlust aus Anlagenverkauf berücksichtigt werden)
In der Überleitung zum Cashflow aus dem Ergebnis würde man dann ja den nicht zahlungswirksamen Aufwand neutralisieren und auch den Erlös neutralisieren, da er erst im CF aus dem Investitionsbereich berücksichtigt wird. In meinen Unterlagen wird dann im Cashflow aus dem Investitionsbereich dann jedoch der Restbuchwert positiv und der Verlust aus dem Anlagenverkauf berücksichtigt. Ich kann nicht nachvollziehen inwiefern der RBW hier einen positiven CF zur Folge hat (Verlust aus dem AnlagenVK ist mir klar). Neutralisiert wurde der Aufwand für den RBW doch schon im CF aus dem Ergebnis, oder vertue ich mich hier?
Wäre für eine Antwort bezügl. dieses Sachverhaltes sehr dankbar!
Mit besten Grüßen aus Österreich
Alex
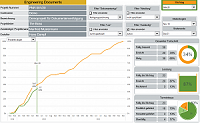 Diese Excel-Vorlage (Tool) ermöglicht die Planung und Überwachung der termingemäßen Lieferung von Dokumenten in einem Projekt. Auf der Grundlage der erfassten Plan- und Ist-Termine wird für jede Berichtsperiode der Status ausgewertet und in einem Dashboard präsentiert. Dieses Werkzeug enthält die dazu erforderlichen Tabellenvorlagen sowie die notwendigen Berechnungsmodelle. Zusätzlich bietet das Werkzeug die Kategorisierung der Dokumente nach bis zu vier frei wählbaren Merkmalen, so dass die Auswertung nach verschiedenen Selektionskriterien möglich ist. Preis 22,00 EUR ....







 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen.